Eylül
Devlet Memurlarının Dijital Platformlardan Gelir Elde Etmesine İlişkin Bilgilendirme
Personel Daire Başkanlığı
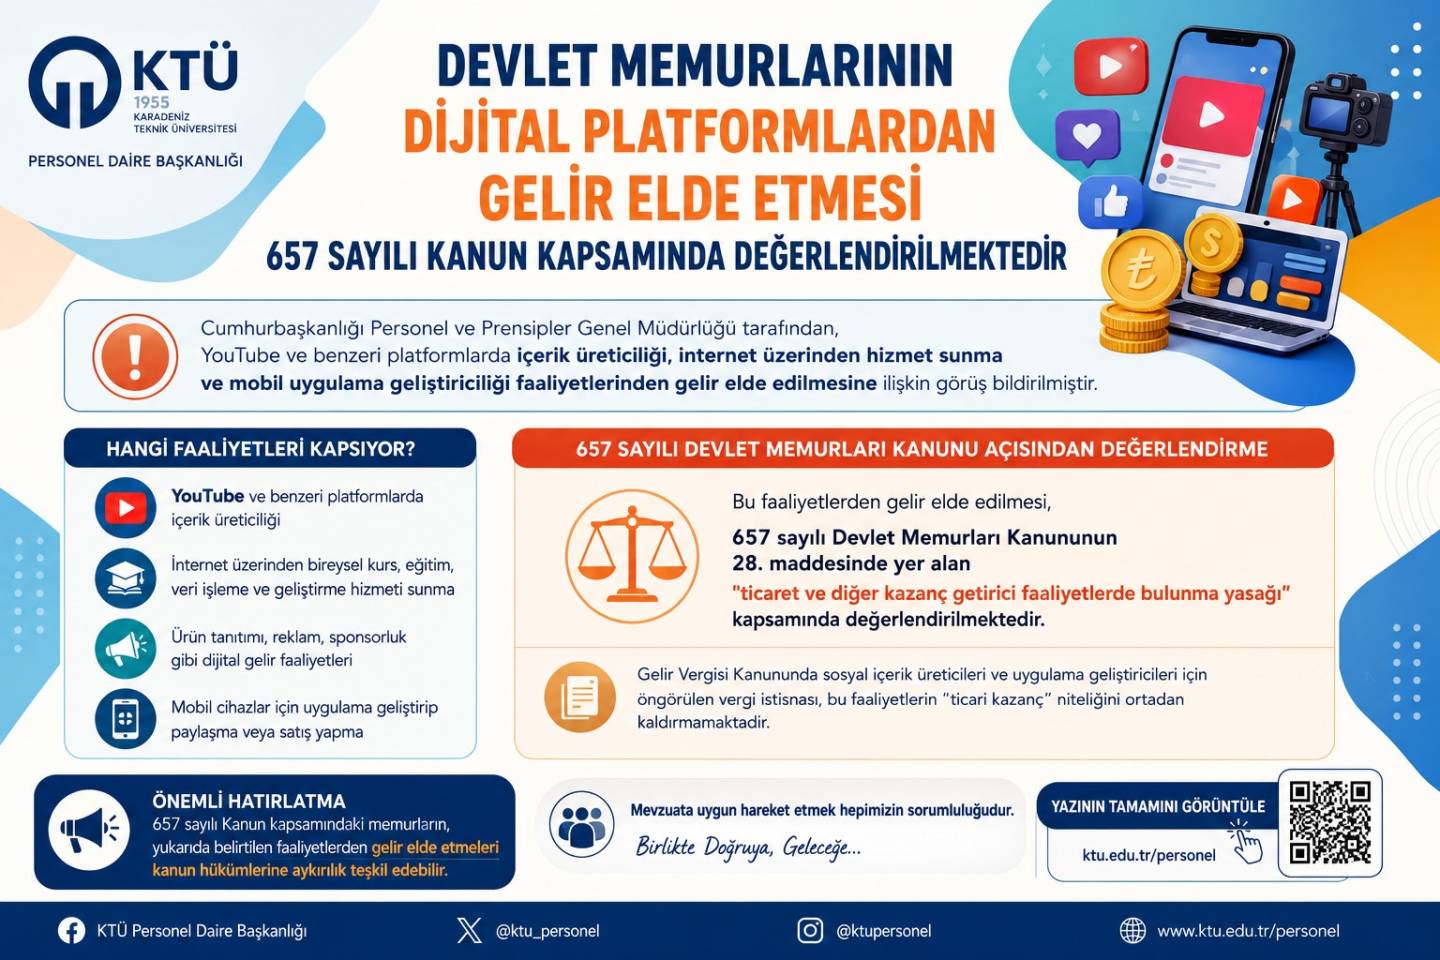
Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğü tarafından; devlet memurlarının içerik üreticiliği, uygulama geliştiriciliği ve YouTube gibi dijital platformlarda gerçekleştirdikleri faaliyetlerden gelir elde etmelerinin, 657 sayılı Devlet Memurları Kanunu'nun 28'inci maddesi kapsamında değerlendirilmesine ilişkin görüş bildirilmiştir.
Söz konusu görüş doğrultusunda personelimizin bilgilendirilmesi amacıyla aşağıdaki hususların dikkate alınması önem taşımaktadır:
1. Değerlendirme kapsamındaki dijital faaliyetler
İnternet ve benzeri elektronik ortamlar üzerinden gerçekleştirilen;
gibi faaliyetler resmî görüş kapsamında değerlendirilmiştir.
2. Bu faaliyetlerden elde edilen gelirlerin niteliği
Gelir İdaresi Başkanlığının konuya ilişkin değerlendirmesinde; belirtilen dijital faaliyetlerden elde edilen kazançların ticari kazanç kapsamında olduğu ifade edilmiştir.
3. Gelir vergisi istisnası bulunması faaliyetin niteliğini değiştirmemektedir
193 sayılı Gelir Vergisi Kanunu'nun mükerrer 20/B maddesi kapsamında, sosyal içerik üreticiliği ve belirli dijital faaliyetlerden elde edilen kazançlar için gerekli şartların sağlanması hâlinde gelir vergisi istisnası uygulanabilmektedir.
Ancak söz konusu vergi istisnası, elde edilen gelirin ticari kazanç niteliğini ortadan kaldırmamaktadır.
4. 657 sayılı Devlet Memurları Kanunu açısından değerlendirme
657 sayılı Devlet Memurları Kanunu'nun 28'inci maddesinde “Ticaret ve diğer kazanç getirici faaliyetlerde bulunma yasağı” düzenlenmiştir.
Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğünün görüşünde;
Devlet memurlarının içerik üreticiliği, uygulama geliştiriciliği ve YouTube gibi platformlarda gerçekleştirdikleri faaliyetler nedeniyle elde ettikleri gelirin, 657 sayılı Kanunun 28'inci maddesinde yer alan yasak kapsamında olduğu değerlendirilmiştir.
5. Personelimizin dikkat etmesi gereken husus
Dijital ortamda gerçekleştirilen bir faaliyetin değerlendirilmesinde yalnızca kullanılan platform veya faaliyetin dijital ortamda yapılması değil, faaliyetten gelir elde edilmesi ve elde edilen gelirin hukuki niteliği de önem taşımaktadır.
Bu kapsamda personelimizin dijital platformlar üzerinden gelir getirici faaliyetlerde bulunurken 657 sayılı Devlet Memurları Kanunu'nun 28'inci maddesi ile konuya ilişkin resmî görüşü dikkate almaları önemle duyurulur.
İlgili Mevzuat ve Görüş:
• 657 sayılı Devlet Memurları Kanunu – Madde 28
• 193 sayılı Gelir Vergisi Kanunu – Mükerrer Madde 20/B
• Cumhurbaşkanlığı Genel Sekreterliği Personel ve Prensipler Genel Müdürlüğünün konuya ilişkin görüş yazısı
Cumhurbaşkanlığı İçerik Üreticiliği Görüş Yazısı
